Passer au contenu principal
Commerce omnicanal : la nouvelle norme au Canada
Client saisissant les renseignements d’une carte de crédit sur un téléphone intelligent pour effectuer un achat en ligne.

Découvrez comment les détaillants canadiens utilisent les systèmes omnicanaux ou unifiés pour regrouper les paiements en magasin, en ligne ou par appareil mobile.
 

Points à retenir

  1. On parle de commerce omnicanal quand le consommateur peut utiliser les fonctions en magasin, en ligne ou sur appareil mobile sans générer de multiples dossiers de paiement.
  2. Les cueillettes, les retours, le rapprochement et la production des rapports font apparaître clairement l’intérêt du commerce unifié.
  3. Pour un détaillant canadien, les critères d’évaluation des outils omnicanaux doivent être la prise en charge des paiements Interac, la centralisation des rapports et l’unicité du processus de paiement.

Le marché canadien du commerce électronique devrait représenter quelque 74 G$ US en 2025. Les détaillants ont donc plus que jamais intérêt à confier le traitement des paiements en magasin, en ligne ou par appareil mobile à un seul et même système.

Si vous utilisez encore des systèmes différents pour les commandes en ligne, les ventes enregistrées sur un terminal et les paiements par appareil mobile, votre personnel perd un temps précieux en multiples opérations de rapprochement. On parle de commerce omnicanal quand le consommateur peut payer en ligne, passer prendre l’article en magasin et régler le solde par carte de débit sans que la vente perde en clarté. L’unification des opérations commerciales importe : aux fins de l’expérience client, les processus de traitement des commandes, de paiement et de production de rapports doivent former un tout harmonieux. Les paiements ne sont pas un détail administratif mais représentent un défi opérationnel quotidien.

Le commerce omnicanal assure aux clients une expérience d’achat continue


En contexte de commerce omnicanal, rien ne différencie les paiements en magasin, en ligne ou par appareil mobile aux yeux des consommateurs.


La disponibilité des produits demeure la même, tout comme les modes de paiement proposés, et les prestations assurées (encadrement de la cueillette, gestion des retours de marchandise, émission des reçus de caisse...) produisent les mêmes informations, peu importe le point de contact.

Un exemple tout simple va vous éclairer. Une dame repère des bottes sur Internet, demande si le magasin local les a en inventaire, en réserve une paire, passe les chercher en sortant du bureau et règle le solde au comptoir par carte de débit. Le reçu de caisse correspond bien à la commande en ligne, le processus de remboursement est parfaitement clair et le personnel peut afficher l’historique complet de la transaction sans avoir à passer d’un système à l’autre.

Cette continuité importe : le consommateur se soucie fort peu qu’il y ait en réalité différents canaux en jeu. Si une carte-cadeau est utilisable en ligne mais pas à la caisse, ou que le bon de cueillette se réduit à une note manuelle au lieu d’être un document électronique, le client aura le sentiment que les processus à l’œuvre sont disjoints. Le commerce omnicanal consiste à éviter cela en harmonisant le processus de paiement avec le parcours du consommateur, du début à la fin.

Avec le commerce unifié, un seul et même système centralise les données de paiement

En contexte de commerce unifié, les commandes, les relevés de paiement et les prestations sont gérés, produits ou consignés de manière centralisée; le personnel peut donc tabler sur une seule et même source d’informations. La transaction est présentée de manière identique en tout point, tout comme l’historique des remboursements et le dossier client, alors que des systèmes hétéroclites produiraient des vues partielles plus ou moins bien juxtaposées.


Imaginez que le client rapporte en magasin un article acheté en ligne. Si les données de paiement sont centralisées, il suffit à l’employé de retrouver la commande, de vérifier le mode de paiement utilisé au moment de l’achat et de procéder au remboursement sans avoir à retaper les données de la carte ou de fouiller dans tel ou tel portail. On gagne ainsi du temps et on évite toutes ces petites non-concordances qui finissent par rendre pénibles les opérations de rapprochement en fin de journée.


Enjeu opérationnel

Intérêt d’un système commun

Affichage à la caisse des commandes en ligne pour cueillette en magasin

Le personnel n’a pas besoin d’y regarder à deux fois pour constater que la commande a été réglée.

Utilisation du relevé de paiement original pour les remboursements

Le remboursement reste lié à la même vente et la piste de vérification demeure parfaitement claire.

Mise à jour du solde de la carte-cadeau après chaque vente

En ligne, sur son appareil ou au comptoir, le consommateur voit s’afficher le même solde.

Extraction des relevés de vente à partir d’une même source de données de paiement

À la fermeture, le rapprochement se fait plus vite.

Un seul et même historique des commandes présenté au service à la clientèle

Il est plus rapide de répondre aux questions entourant la cueillette, l’échange d’articles ou l’état du paiement.

Dans les cas particuliers, le commerce unifié procure par ailleurs une plus grande souplesse. Les remboursements partiels, les expéditions fractionnées et les crédits offerts en magasin restent liés à la transaction initiale, ce qui facilite la comptabilité, spécialement en période de pointe. C’est la grande différence entre un système intégré et des systèmes non interreliés.

Les détaillants recherchent des systèmes qui reconnaissent les paiements Interac

Les détaillants canadiens veulent des systèmes de gestion des paiements conformes aux processus Débit Interac, car il est encore courant de payer en magasin par carte de débit et que les consommateurs s’attendent à ce que ce mode de paiement soit également reconnu lors la cueillette, du retour de marchandise ou de la passation de commande. Un système qui considère comme standards les modes de paiement en usage au Canada rend les opérations en magasin beaucoup plus fluides.


C’est très clair quand l’activité en magasin et l’activité en ligne convergent à la caisse. Prenons l’exemple d’un client qui, ayant passé une commande en ligne pour ramassage en magasin, verse un acompte et paiera le reste par carte Interac lorsqu’il viendra chercher l’article. Si le processus de paiement reconnaît cette suite d’opérations, la commande est traitée comme il convient, le reçu est exempt d’erreurs et l’éventuel remboursement pourra se faire sans difficulté.


Les exigences canadiennes ne se limitent pas au type de mode de paiement. En magasin, il est quotidiennement question de données à entrer au terminal, de reçus bilingues, de délais de règlement et d’attentes en matière de soutien. Si la plupart de vos clients en magasin paient par carte de débit, votre système omnicanal doit être configuré en conséquence dès le début – et non pas après coup, une fois votre site Web opérationnel.


Deux personnes consultent des commandes sur un ordinateur dans une pièce remplie de boîtes d’expédition.

Les ventes en magasin et en ligne gagnent à être gérées au moyen d’une seule plateforme

Si vous menez vos activités commerciales à la fois en magasin et en ligne, le mieux est de tout regrouper dans une même plateforme centralisant l’information sur les produits, les commandes, les taxes et les paiements. Les tâches manuelles diminueront, l’inventaire sera plus lisible et les préposés aux points de vente pourront répondre plus vite aux questions entourant les commandes.


En guise d’illustration, transportons-nous un lundi matin. Vous ouvrez le magasin, passez en revue les commandes en ligne passées pendant le week-end, confirmez les ramassages et vérifiez s’il y a eu des retours d’article. Avec une solution comme Moneris Commerce Total, toutes ces opérations peuvent s’effectuer autour d’un même enregistrement – le personnel n’a pas besoin de transcrire dans un écran de paiement distinct les numéros de commande enregistrés par le site Web.


L’unicité de la plateforme permet aussi d’éviter les entorses aux politiques internes. Si la boutique en ligne prévoit une possibilité de retour de marchandise ou un traitement des taxes qu’ignore le système en magasin, le personnel va se livrer à des corrections au cas par cas qui vont ralentir le service et entraîner des rapports nébuleux. En interreliant la plateforme de commerce en ligne et le système PDV, vous simplifierez grandement la gestion courante des cueillettes, des retours et des échanges.

En quoi consiste un point de vente omnicanal chez un détaillant canadien

Au Canada, le PDV omnicanal le plus adapté au commerce de détail est celui qui centralise les informations concernant l’état des paiements et les retours, les reçus et la production des rapports, toutes activités confondues (qu’elles soient menées en magasin, en ligne ou par appareil mobile). Le système doit permettre de recevoir la commande sur un canal et d’assurer la prestation finale sur un autre canal sans avoir à créer un deuxième enregistrement ou à dire au personnel de se livrer à des tours de passe-passe.

Une bonne façon de mettre un système PDV à l’épreuve est de suivre tout le cycle de traitement : passez une commande en ligne, allez chercher l’article en magasin, traitez un retour partiel et examinez le relevé des ventes en fin de journée. Si l’information s’affiche sans solution de continuité, c’est que le système applique le concept de commerce unifié.


  • Lors des recherches, le PDV affiche aussi bien les commandes en ligne que celles passées en magasin.
  • Les retours restent liés au mode de paiement initial.
  • Peu importe le lieu du paiement, les cartes-cadeaux et les crédits en magasin sont utilisables.
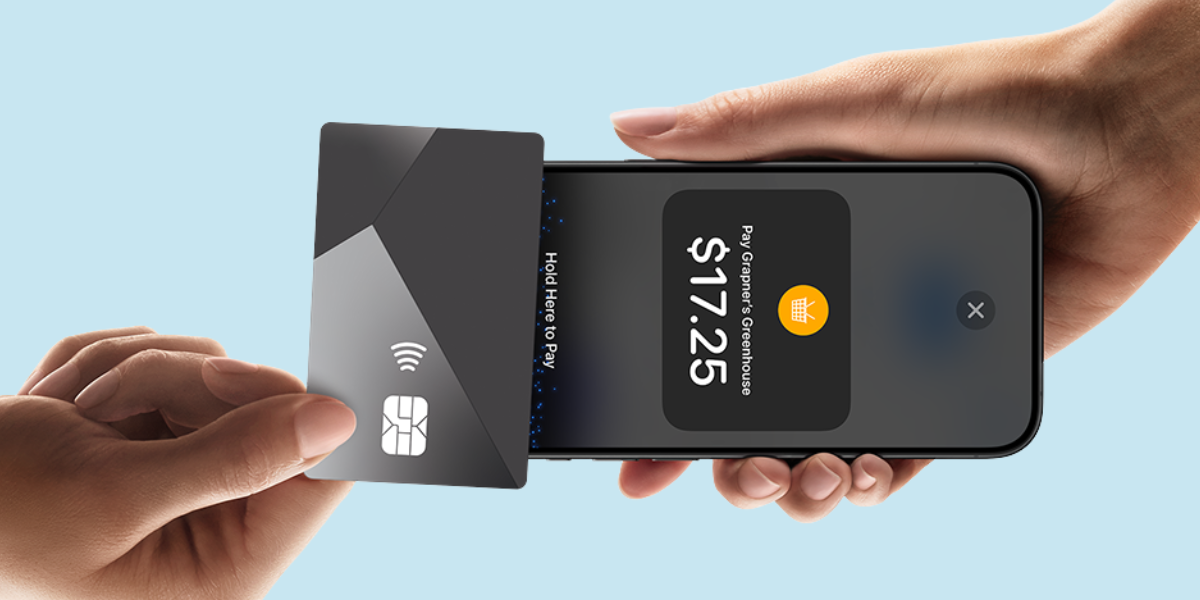
  • Que le paiement se fasse par carte de débit, par effleurement ou par portefeuille électronique, le personnel n’a pas besoin de changer de système.
  • Le rapprochement des activités multicanaux s’effectue dans les rapports quotidiens sans nécessiter de saisies manuelles dans un fichier Excel.

Il peut être bon aussi de vérifier ce qui se passe en situation opérationnelle normale. Le caissier ou la caissière doit pouvoir retrouver rapidement la commande en ligne, émettre un reçu correspondant à la vente initiale et passer au client suivant sans avoir à changer d’écran. Cette séquence d’opérations est peu fluide pendant une démonstration? Un samedi de forte affluence, ce sera pire...


Nécessité du rapprochement entre paiements en ligne et transactions en magasin

Les paiements en ligne doivent pouvoir être rapprochés des transactions en magasin au sein de la même solution de production de rapports, avec indication des numéros de commande correspondants, de l’état du remboursement et des délais de règlement.


Quand paiements en ligne et paiements en magasin sont gérés dans des systèmes distincts, les tâches de fermeture impliquent des comparaisons manuelles au lieu de se réduire à un simple contrôle quotidien.

 
Pour savoir ce qu’il en est actuellement, examinez les commandes en ligne de la veille, vérifiez les montants saisis puis confrontez le tout aux remboursements et ramassages en magasin correspondant à ces mêmes commandes. Si votre système est unifié, vous pourrez suivre chaque étape – de l’autorisation au règlement – sans avoir à exporter des données et à débrouiller la non-concordance entre totaux.

C’est un point important à vérifier – le rapprochement est le meilleur indicateur des discordances invisibles. Quand, d’un canal à l’autre, le relevé de paiement demeure lié à la commande, il est facile de repérer les remboursements en double, les commandes non saisies et les opérations de fermeture retardées. Le service des finances y verra plus clair, le gérant du magasin pourra se fier aux totaux quotidiens et le service après-vente n’aura pas à expliquer d’obscurs problèmes de paiement à quelque malheureux client.

Le règlement par application mobile doit reposer sur la même pile de paiement

Aux fins d’uniformité des reçus, des contrôles antifraude, des soldes de carte-cadeau et des dossiers de paiement, le règlement par application mobile doit reposer sur la même pile de paiement que celle utilisée en magasin et en ligne. On évitera ainsi de faire des ventes par appareil mobile un processus à part, obéissant à d’autres règles, produisant des rapports particuliers et générant ses propres problèmes de service.

Prenons le cas d’une cueillette en bordure de magasin, dans une allée ou dans un stand temporaire. Un employé enregistre le paiement sur son terminal mobile, envoie le reçu à l’acheteur par courriel et clôt la commande, associée du début à la fin au même enregistrement client utilisé en ligne et au comptoir. Au premier trimestre de 2024, les appareils ont généré 58,67 % du trafic mondial lié aux sites Web. C’est dire que les petits écrans ont souvent la faveur des consommateurs.

D’autre part, le fait d’utiliser la même pile de paiement facilite le contrôle de la conformité aux politiques internes. Au lieu d’avoir à être redéfinis dans de multiples systèmes, les règles de remboursement, la transformation des cartes en jetons et les paramètres antifraude demeurent les mêmes d’un canal à l’autre. Qu’il se trouve en magasin, à l’extérieur ou sur le site Web, le client doit avoir constamment le sentiment de faire affaire à la même personne.

Les exportations de données doivent faire place à des rapports unifiés

Les rapports unifiés permettent de faire le suivi quotidien à l’aide d’une seule vue des ventes, d’une seule vue des remboursements et d’un seul historique des paiements, peu importe le canal considéré. Il faut être en mesure de répondre rapidement aux questions opérationnelles de base sans avoir à mettre des chiffres bout à bout après la fermeture du magasin.

Pensez aux questions que vous vous posez chaque semaine : quels jours les cueillettes ont-elles entraîné le plus de paiements par carte de débit? Quels retours se sont amorcés en ligne pour s’achever en magasin? Quels achats par appareil mobile ont requis l’aide du personnel pour la passation de commande? Un rapport unifié contiendra toutes les réponses – vous pourrez ainsi ajuster les processus de paiement et les procédures de service après-vente en toute connaissance de cause.

Le commerce omnicanal ne se réduit alors plus à une liste de fonctions mais devient une discipline opérationnelle. Les multiples exportations donnent à votre personnel une vision fragmentaire de l’activité commerciale de l’entreprise, alors que le commerce unifié présente une seule et même version des événements. C’est l’approche de Moneris : les opérations menées en magasin, en ligne ou par appareil mobile demeurent confinées dans un même écosystème de paiement (canadien, de surcroît), et les rapports traduisent fidèlement la manière dont le détaillant gère son entreprise.

Personne travaillant sur un ordinateur portable à un bureau dans un espace de travail du commerce de détail.

FAQs

Équipe de Moneris

Équipe de Moneris

Moneris est une chef de file dans l’industrie des solutions de traitement des paiements au Canada. Les articles de blogue de Moneris sont vos ressources préférées pour obtenir des renseignements liés au monde des paiements en constante évolution. Le contenu des articles comprend les dernières tendances et technologies de l’industrie, ainsi que des conseils utiles pour les entreprises de toute taille. Le but est de mettre les petites entreprises en valeur et de fournir des ressources pour les aider à réussir dans l’économie d’aujourd’hui. Les articles de blogue sont écrits par des membres de l’équipe de marketing interne de Moneris avec l’aide des spécialistes internes des produits et de l’industrie.

Articles recommandés